


Um total de 66,6 milhões de consumidores estão com o nome negativado no País por causa de dívidas, sendo mais de 1,2 milhão só no Espírito Santo. O endividamento é apenas um dos efeitos que a falta de educação financeira pode criar.
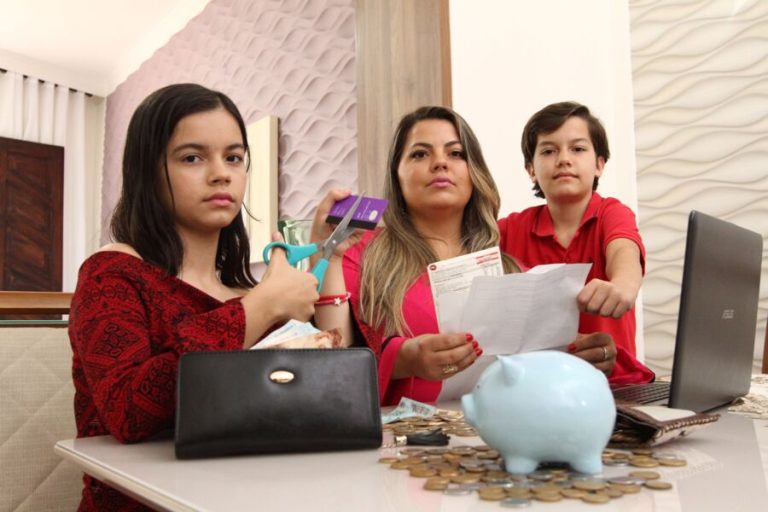
Na contramão dessa situação, há projetos nas escolas que refletem dentro de casa. Estudantes têm aulas de educação financeira e ajudam os pais a organizar as contas, a sair do vermelho e a se tornar consumidores mais conscientes.
Com o aprendizado, passam a cobrar os familiares para economizar energia, água. Alertam para a necessidade de poupar, investir, ter um planejamento de curto, médio e longo prazo, por exemplo.
A supervisora de responsabilidade social do Sicoob-ES, Sandra Martins, disse que a cooperativa de crédito realiza várias ações que fortalecem a educação financeira para públicos diferentes. Para crianças, por exemplo, há o Coleção Financinhas e o Arte de Somar.
O primeiro é baseado no livro “Margô vai ao mercadinho”. Com a história, os alunos aprendem sobre custo, troco, precificação de produtos. “Tem escola que vai ao mercado com eles. Outras levam até a agência do Sicoob”, explicou.
Já o segundo envolve aulas em vídeos, oficina de teatro de boneco em que os próprios alunos viram personagens e se apresentam para a escola toda. Este ano pelo menos 20 escolas participaram. “Pais relatam que crianças chegam em casa querendo ajuda-los a economizar, a fazer planejamento”, diz.
No Centro Educacional Primeiro Mundo, a professora de Matemática e Educação Financeira Milena Borges explicou que os alunos têm aula de educação financeira uma vez por semana.
“São trabalhados conceitos como consumismo, compra consciente, planejamento financeiro, o que é investir, o que é poupar”.
Alunos de 14 e 15 anos também aprendem sobre Tesouro Direto, inflação, por exemplo. A professora destacou outros projetos.
“Tenho alunos de 11 anos que já aplicam em fundo imobiliário junto com a família. Outros participam do orçamento financeiro familiar. Na escola, eles aprendem quanto porcento do salário dever ser usado para gasto fixo, lazer, investimento”.
Para a educadora financeira Herica Gomes, é preciso que os ensinamentos da escola e de casa andem juntos. “Tem que ter uma parceria entre escola e família”.
Auxílio infantil para sair do vermelho


|


Texto Auxiliar:
Alinhamento Texto Auxiliar:
Link Externo:
Alinhar à esquerda:
Alinhar à direita:
Alinhar ao centro:
Fullscreen:
Fullscreen Exit:
Conteúdo Sensível:
Estilo:
A psicóloga Clislaine Oliveira, de 29 anos, teve ajuda dos filhos num momento delicado. Ela havia acabado de comprar um carro e de se formar e estava montado seu consultório para trabalhar como psicóloga quando veio a pandemia.
“Eu trabalhava como cabeleireira, tive redução salário. Perdi o investimento no consultório, o orçamento ficou bem apertado”, lembrou.
Ela revelou que os filhos Micael Oliveira, de 12 anos, e Maila Oliveira, 10, a ajudaram a sair do vermelho.
“Um vigiava o outro para economizar energia. Eu tinha o hábito de ir à padaria de carro e eles questionaram: ‘Mamãe, por que não vai andando?’. Foram várias atitudes que nos ajudaram a sair do vermelho”, contou a psicóloga.
Em casa e na escola
A assistente social Marilha Lopes da Silva Thezolin, de 43 anos, contou que procura ensinar educação financeira para a filha Maiza, de 14, em casa. E que o trabalho, somando ao feito na escola, onde a filha participou do projeto Arte de Somar, vem dando resultado.
“Ela tem ajudado o pai no escritório e está tendo suas conquistas. Isso é importante para dar valor as coisas”.
Já Maiza ressaltou: “Consegui juntar uma boa parte do dinheiro para comprar meu tablet, meu celular. Meus pais sempre me ensinaram a economizar e com o projeto aprendi ainda mais”.
Saiba mais
Educação financeira
– O conceito de educação financeira vai muito além de saber organizar as contas, poupar e investir. Trata-se da maneira como o consumidor se relaciona com o dinheiro. Envolve hábitos e capacidade de tomar decisões conscientes sobre o tema, entendendo riscos e oportunidades envolvidos nas próprias escolhas.
– Os aprendizados são importantes para consumidores de todas as classes sociais e contribuem para a segurança material.
Escola e família
– A educação financeira contribui para que as crianças desenvolvam hábitos saudáveis na forma de se relacionar com o dinheiro. Ela deve partir tanto dos pais quanto da escola. Caso contrário, a criança pode ficar confusa.
– Um exemplo é quando na escola o aluno aprende sobre consumo consciente e quando chega em casa vê que a família tem várias roupas novas, na etiqueta, sem uso, guardadas. É prática familiar contradizendo a teoria aprendida em sala de aula.
Projetos
– Existem diversos projetos para ensinar educação financeira nas escolas. Eles envolvem desde ida ao supermercado a criação de miniempresas, por exemplo.
– O Sicoob realiza diversas ações de educação financeira nas escolas. As instituições de ensino interessadas podem procurar a agência da cooperativa de crédito mais próxima e informar o desejo de participar. Não há custo para as instituições de ensino.
Resultados
– Pais relatam que os filhos quando começam a aprender sobre o assunto se interessam mais pelo orçamento familiar, querem contribuir e até mesmo mostrar quando os pais estão tendo atitudes equivocadas relacionadas ao dinheiro.
– Crianças que têm educação financeira tendem a ser adultos mais bem-sucedidos e independentes financeiramente.
Tabu
– No Brasil ouve-se falar mais da questão financeira sobre situações em que o dinheiro é escasso. Contudo, o assunto também envolve lucro, segurança, proteção, por exemplo.
– Ter uma relação saudável com o dinheiro diminui a probabilidade de enfrentar dificuldades financeiras no futuro.
Tripé
– Para ter uma vida financeira organizada é importante saber ganhar, economizar e investir. O trabalhador, quando possível, deve ter claro sua renda mensal. Além disso, saber quais são os gastos fixos e variáveis para analisar os pontos que podem ser melhorados.
– É sempre importante levar um padrão de vida abaixo do possível, para que sobre dinheiro e ele seja investido. Em vez de gastar primeiro e poupar o dinheiro que sobrar, é preciso receber, separar o que pode ser investido e depois pagar as contas e fazer as compras. Esse hábito dificulta “não sobrar dinheiro para guardar”.
– Ter metas claras, objetivos de curto, a médio e a longo prazo também facilitam. Além disso, é essencial ter uma reserva para imprevistos.
Fonte: entrevistados citadas na reportagem e pesquisa AT.