


 Com a taxa de juros da economia (Selic) no menor patamar desde 1999, conseguir crédito para investir no próprio negócio também ficou mais barato no Estado. Em bancos públicos capixabas ou da União é possível encontrar opções de crédito de até R$ 20 mil com taxas a partir de 1,1% ao mês.
Os empréstimos e financiamentos estão acompanhando a queda dos juros. Hoje, a taxa Selic está definida em 4,25%.
Segundo o economista Eduardo Araújo, as baixas taxas de juros se alinham a uma previsão de crescimento da economia. “É um bom momento para empreender. As taxas dos bancos de desenvolvimento são bem atraentes”, disse.
O governo do Estado, por meio da Agência de Desenvolvimento das Micro e Pequenas Empresas e do Empreendedorismo (Aderes), por exemplo, empresta até R$ 20 mil para o empreendedor investir em um negócio, com prazo de pagamento de até 30 meses e taxas a partir de 1,1% ao mês.
O crédito é destinado a microempreendedores, sejam pessoas físicas ou jurídicas, que tiveram renda bruta menor que R$ 360 mil no último ano. É preciso também ter no mínimo seis meses de atividade na área, no setor formal ou informal, entre outros requisitos.
“O grande diferencial é ser um crédito orientado, pois temos que tratar o crédito como um investimento para a empresa crescer. O agente de crédito é capacitado para isso, para orientar sobre a real necessidade do que o empreendedor precisa”, explicou o diretor técnico da Aderes, Hugo Santos Tofoli.
O financiamento pode ser solicitado junto às agências de crédito municipais credenciadas, nos 78 municípios capixabas, e estão sujeitos à avaliação de um agente municipal.
Já a Caixa Econômica Federal oferece crédito ao microempreendedor no valor de até R$ 20 mil, com até 24 meses para pagar, para pessoas físicas ou jurídicas com renda ou faturamento de até R$ 200 mil por ano.
No Banco Nacional do Desenvolvimento Nacional (BNDES), o valor para microcrédito é de até R$ 20 mil, para empreendimentos formais e informais.
Crédito para impulsionar o negócio
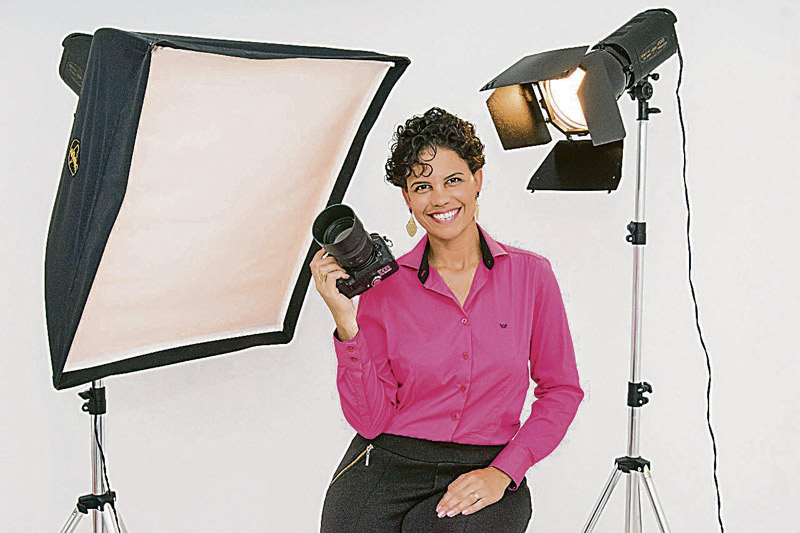
A empreendedora Katia Kristina de Souza Santos, de 40 anos, conseguiu impulsionar o seu estúdio de fotografia a partir da obtenção de um empréstimo.
“Fiz o empréstimo há dois anos e já quitei. Usei o dinheiro para montar a parte estrutural do meu estúdio de fotografia. Fiz obras, comprei móveis e uma parte usei como capital de giro”, contou.
Katia destacou que viu a necessidade de fazer essa aposta para que o estúdio crescesse.
“Precisava dar uma alavancada no meu negócio. Tendo estrutura e localização melhores, consegui ampliar a quantidade de clientes”, destacou a moradora da Serra.
Hoje, Katia Santos faz fotos de famílias, ensaios e festas infantis.
Especialistas recomendam
planejar antes de ir ao banco
 Antes de solicitar empréstimos e financiamentos em instituições financeiras para investir no próprio negócio, o empreendedor precisa se planejar para que a operação não se torne uma dor de cabeça.
Nas instituições financeiras, a liberação do dinheiro pode estar condicionada a garantias como alienação de bens ou fiadores que comprovem rendimentos líquidos, entre outras.
O economista Eduardo Araújo lembrou que é essencial contar com uma consultoria para descobrir as reais necessidades do empreendimento.
“O mais importante é contar com um plano de negócio, que tenha a viabilidade do projeto. E pensar nas garantias para o empréstimo, que é um gargalo que dificulta. Os bancos podem pedir como garantia imóveis e outros tipos de bens”, alertou o especialista.
“Às vezes, o empreendedor não tem muito tempo, pois está preocupado com outras questões, então pode procurar algum especialista em finanças para ajudar”, completou.
Nas prefeituras do Estado, a Agência de Desenvolvimento das Micro e Pequenas Empresas e do Empreendedorismo (Aderes) oferece análise gratuita das necessidades do empreendimento, por meio do agente de crédito.
O agente é responsável por conhecer o negócio do empreendedor antes de liberar o crédito de até R$ 20 mil oferecido pelo governo estadual para os pequenos empresários.
“O agente de crédito é capacitado para isso. Às vezes, o empreendedor acha que precisa de um valor maior, mas o agente vai mostrar que um outro valor já é suficiente”, disse o diretor técnico da Aderes, Hugo Santos Tofoli.
“O crédito é um endividamento. Tem que se planejar, fazer um plano de compras, o limite de pagamento. Senão o crédito se torna um veneno para a empresa”, disse o diretor.
Para o programa Nossocrédito, por exemplo, é necessário apresentar avalista e ter o nome limpo no Serasa e no Serviço de Proteção ao Crédito (SPC), entre outros requisitos para a liberação do valor solicitado.
SAIBA MAIS
Condições e valores variáveis
Linhas de crédito
Aderes
- Nossocrédito: linha de microcrédito oferecida pela Agência de Desenvolvimento das Micro e Pequenas Empresas e do Empreendedorismo (Aderes), em parceria com o Banestes.
- Valores: de R$ 200 a R$ 20 mil.
- Prazos: até 12 meses, com juros de 1,1% ao mês; ou de 13 até 30 meses, com juros de 1,5% ao mês.
- O que precisa: ser pessoa jurídica ou empreendedor, que teve renda bruta menor que R$ 360 mil no último ano, com no mínimo seis meses de atividade na área profissional; não ter restrições no CPF, residir ou ter negócio no mesmo município há pelo menos dois anos.
- Onde solicitar: nas agências municipais de crédito, nos 78 municípios do Estado. A listagem está disponível no site www.banestes.com.br.
Caixa Econômica Federal
- Microcrédito Produtivo: pode ser usado para comprar materiais, equipamentos, melhorar o ambiente de trabalho ou para outras necessidades.
- Valores: de R$ 300 a R$ 20 mil.
- Prazos: até 24 meses, com taxas sob consulta.
- O que precisa: ser empreendedor formal, informal ou individual, com faturamento de até R$ 200 mil anuais.
- Onde solicitar: agências da Caixa Econômica Federal.
BNDES
- Microcrédito para investimento e/ou capital de giro para empreendimentos formais e informais.
- Crédito de até R$ 20 mil, com taxas de até 4% ao mês.
- Onde solicitar: os financiamentos são realizados por meio de bancos credenciados. As instituições credenciadas estão disponíveis em www.bndes.gov.br/instituicoes.
Banco do Brasil
- Crédito Automático: empréstimos com pagamento em até 72 meses, com a primeira parcela para até 59 dias e taxas de juros a partir de 2,91% ao mês, conforme perfil do cliente.
- Onde solicitar: agências do Banco do Brasil.
Fonte: Instituições consultadas.