



|


Texto Auxiliar:
Alinhamento Texto Auxiliar:
Link Externo:
Alinhar à esquerda: true
Alinhar à direita: false
Alinhar ao centro: false
Fullscreen:
Fullscreen Exit:
Conteúdo Sensível:
Estilo:
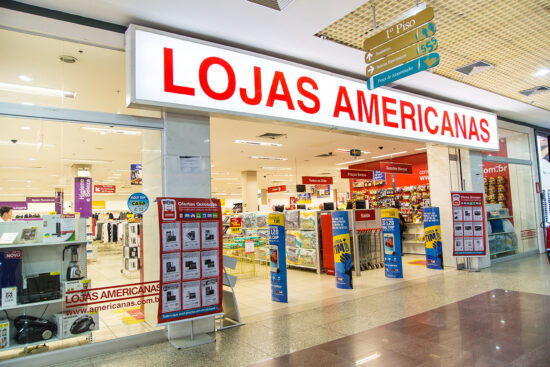
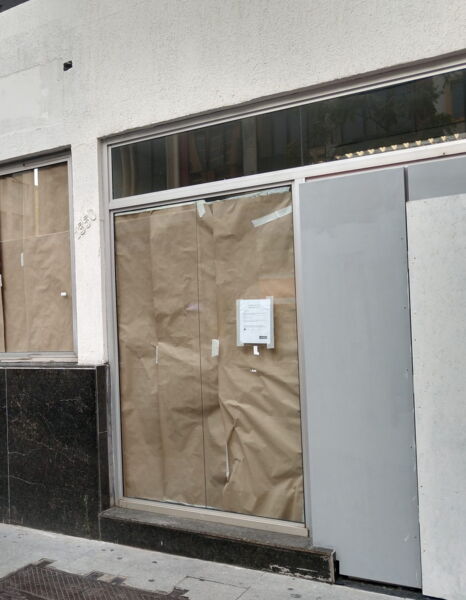
Consequência da digitalização dos serviços bancários e financeiros, cresce o número de agências bancárias que são fechadas todos os anos.
Só no ano passado foram 1.017 agências desativadas em todo o País, o que totaliza uma média de três agências que fecham as portas por dia. Nos últimos sete anos, o País perdeu 5.800 agências.
Se comparado com a época em que o Brasil atingiu um pico de locais de atendimentos, em 2015, houve uma queda de 25,1%. Naquele ano, o País totalizava 23.154 agências, hoje são 17.348, segundo dados recentes do Banco Central.
Em 2015, os maiores bancos em número de agências eram o Banco do Brasil (5.544), Bradesco (4.654) e Itaú (3.847). Atualmente, o cenário é um pouco diferente.
O Banco do Brasil continua na liderança (3.984), só que agora ele é seguido pela Caixa Econômica (3.372) e Bradesco (2.910).
O economista Vaner Corrêa destaca que essa situação é motivada por uma questão financeira.
“É uma tendência de redução de custo, e se, fechar agência concorrer para isto, não tenha dúvidas que se fecharão. As novas gerações já se adaptaram as novas mudanças”, explica Vaner.
Outro ponto que corrobora para o fechamento de agências foi a redução do número de operações realizadas presencialmente. Segundo a Federação Brasileiras de Bancos (Febraban), apenas 3% das 100 bilhões de operações bancárias são realizadas em agências.
O avanço da tecnologia e a digitalização dos serviços financeiros foram impulsionadas ainda mais durante a pandemia. Em 2020, o número de agências fechadas foi ainda maior, com mais de 1.334 agências fechadas.
O economista Eduardo Araújo, considera que o crescimento das fintechs contribuiu para a situação. “Há um leque de serviços que ficaram muito mais acessíveis. Temos um efeito da concorrência, elas acabaram concorrendo com bancos tradicionais”, considera.
Para o economista, uma vantagem desta situação é que a concorrência cria melhores condições para o consumidor.
“Toda a digitalização tem um impacto para a indústria bancária. Isso porque temos uma tendência do comportamento do consumidor”.
Procurada para comentar a questão, Sindicato dos Bancários do Espírito Santo (Sindibancários-ES) não respondeu ao contato até o fechamento da edição.
Novas regras vão valer para financeiras digitais
O Banco Central (BC) definiu novas regras de atuação para as fintechs, entre as mudanças está a taxa cobrada nos cartões pré-pagos emitidos por elas, que foi definida para 0,7%. Antes, ela era de 1,1% e podia atingir até 1,5%.
A Tarifa de Intercâmbio (TIC) é o percentual que é pago pelas bandeiras a cada transação realizada para o emissor do cartão. Tal modelo de operação foi essencial para que muitas fintechs se consolidassem no mercado.
A tarifa do débito, que tinha um teto de 0,8%, mas uma cobrança cumulativa média de 0,5%, foi simplificada para o limite de 0,5%.
De acordo com a Federação Brasileira de Bancos (Febraban), a resolução contribui para reduzir as diferenças das tarifas nas contas de pagamento pré-pagas e de depósito, ainda que não tenham sido totalmente erradicadas.
A mudança coloca em xeque operações de muitas fintechs que devem ser atingidas financeiramente. Em um anúncio, o Nubank informou que se as mudanças estivessem valendo desde julho de 2021, sua receita teria sido afetada negativamente em 2,9%.
No início do ano já haviam sido estabelecidas mudanças nas diretrizes de funcionamento das fintechs. O Banco Central havia enrijecido as regras de funcionamento, igualando as exigências dos grande bancos.
O BC aumentou o valor de capital mínimo para que fintechs que oferecem serviços de carteira digital pudessem funcionar. O aperto das obrigações foi proporcional ao porte das empresas.
Saiba mais | Cuidados com custos da operação
Maiores redes de agências
1º Banco do Brasil: 3.984
2º Caixa: 3.372
3º Bradesco: 2.910
4º Itaú: 2.617
5º Santander: 2575
6º Banrisul: 498
7º Banco do Nordeste: 295
8º Banpará: 152
9º Banco de Brasília: 124
10º Banco da Amazônia: 118
O que se atentar ao buscar empréstimo?
– De acordo com o analista do Sebrae/ES Carlos Perrin, o ideal é colocar na ponta do lápis todos os custos envolvidos.
– Volume do investimento: para pontos físicos é preciso listar todo tipo de estoque e maquinário que vai precisar adquirir, bem como o orçamento das adequações do ponto.
– Volume de investimento: para negócios digitais, é importante lembrar de todos os custos para elaboração do site ou da plataforma, bem como os gastos mensais para manter o site e para divulgar.
– Carência: “É importante o empreendedor negociar um prazo de carência para começar a pagar logo porque ele não terá retorno financeiro de cara”.
Pontos essenciais do orçamento
– Taxa de juros da operação.
– Volume financeiro necessário.
– Prazo total de pagamento.
– Exigências do empréstimo.
Empréstimo digital
– A gerente de customer success da FinanZero Renata Eufrasino listou cuidados para não cair em golpe ao buscar crédito na internet.
– Proteger os dados pessoais.
– Buscar o máximo de informações sobre a empresa.
– Não fazer pagamentos antecipados.
Fonte: BC, Carlos Perrin e FinanZero.