

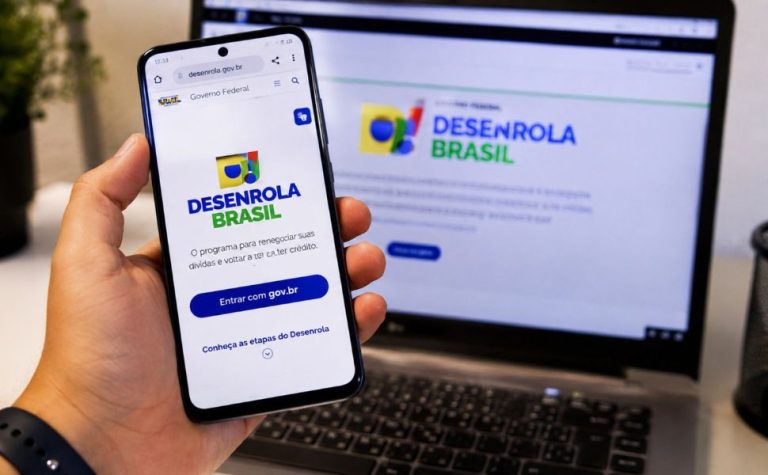
Mais de 10 mil trabalhadores informais do Espírito Santo devem ter ajuda do governo federal para reduzir o valor de prestações em dívidas pelo programa Desenrola Adimplentes. A estimativa considera o percentual de 2% que o Estado representa na população e na economia do País e o universo de 775 mil trabalhadores informais capixabas.
A modalidade oferece crédito em condições mais favoráveis para trabalhadores informais que mantêm suas dívidas em dia e para estudantes e empresas adimplentes com o Fundo de Financiamento Estudantil (Fies). Em todo o País, o governo calcula que até 500 mil pessoas sejam atendidas pelo programa.
O presidente do Conselho Regional de Economia do Espírito Santo (Corecon-ES), Ricardo Paixão, avaliou que cerca de 10 mil capixabas terão a oportunidade de reduzir as prestações em dívidas com as novas regras.
Quem pode participar e quanto é possível renegociar
O programa permite renegociar até R$ 15 mil em dívidas sem garantia no crédito pessoal de trabalhadores informais, com juros de até 1,99% ao mês. Atualmente, operações desse tipo costumam ter taxa média de cerca de 7% ao mês, o que torna a redução mais relevante quando a dívida original foi contratada a juros elevados, segundo o economista e diretor da Faculdade Capixaba de Negócios (Facan), Marcelo Loyola.
“Pela regra do programa, a nova operação terá taxa nominal máxima de 1,99% ao mês e a prestação deverá ser igual ou inferior a 90% da parcela da dívida original, ou seja, existe uma redução mínima de 10% na prestação. Além disso, o número de parcelas também poderá ser ampliado em até seis meses”
Além de comparar a taxa de juros, Loyola alerta para a importância de olhar o Custo Efetivo Total (CET).
“Eu recomendaria comparar quatro números: saldo devedor atual, valor da prestação, número de parcelas restantes e valor total que ainda será pago. Depois, fazer exatamente a mesma conta para a nova proposta”
Um ponto de atenção é a possibilidade de crédito adicional de até 50%, apontou Ricardo Paixão.
“Este aspecto merece destaque, visto que a nova operação pode alcançar até 150% do saldo devedor original. Ocorre que esse valor adicional não representa desconto nem benefício gratuito, constituem, na verdade, uma nova dívida para alguém que busca a reorganização financeira. A alternativa mais prudente é contratar apenas o montante necessário para substituir a dívida onerosa”
Atendimento na Caixa e no Banco do Brasil
A Caixa Econômica Federal informou que já começou a receber as propostas dos clientes interessados em contratar a nova linha de crédito do Desenrola Adimplentes. Neste momento, o banco recebe manifestações de interesse pelo canal WhatsApp Caixa 0800 104 0 104 (opção Negociar Dívidas > Desenrola Brasil) ou em qualquer agência, incluindo as do Espírito Santo.
Podem participar os tomadores de linhas de crédito pessoal não consignadas, sem desconto direto em folha de pagamento, segundo a instituição. Já o Banco do Brasil (BB) disponibilizou informações sobre o programa no site bb.com.br/site/pra-voce/desenrola-brasil. O WhatsApp oficial do BB é (61) 4004-0001.
A Federação Brasileira de Bancos (Febraban) afirmou que as mudanças anunciadas na semana passada no Desenrola Adimplentes devem estimular a oferta da linha de crédito pelas instituições financeiras. Segundo a entidade, destaca-se a participação relevante de 70% de recursos da União no funding da operação, o que reduz o custo de captação e a necessidade de alocação de recursos próprios pelos bancos, de 30%, somando-se à cobertura de 100% do Fundo Garantidor de Operações (FGO), limitada a 50% da carteira, o que reduz as perdas de crédito.
“Essas melhorias (de redução dos custos financeiros de captação, de provisão e de perdas) têm potencial de ampliar o alcance do programa e de permitir condições mais favoráveis de crédito a clientes em situação de pré-inadimplência”
O que é o Desenrola Adimplentes
O Desenrola Adimplentes permite que até R$ 15 mil em dívidas sem garantia no crédito pessoal de trabalhadores informais — sem emprego formal — sejam renegociadas com juros de até 1,99% ao mês. Para participar, é necessário que o cliente tenha ao menos quatro parcelas já quitadas e que os pagamentos estejam em dia ou com atraso inferior a 90 dias.
Segundo o Ministério da Fazenda, 30% do valor das operações virão das próprias instituições financeiras, enquanto os 70% restantes serão bancados pela União.
Trabalhadores informais: quem se enquadra
A modalidade é destinada a trabalhadores que atuam no mercado informal e têm histórico recente de pagamento em dia. Para se enquadrar, é preciso:
- Ter uma operação de crédito pessoal não consignado ainda com saldo devedor;
- Ter pago pelo menos quatro parcelas dessa operação;
- Estar em dia ou com atraso de, no máximo, 90 dias na data da Medida Provisória nº 1.373, de 29 de junho de 2026, e na data da contratação da nova operação.
Condições da renegociação de dívidas
A operação prevê a contratação de um novo crédito para quitar integralmente a dívida anterior. As condições são:
- Juros: até 1,99% ao mês;
- Prazo: igual ao período que ainda faltava para quitar a dívida original, com possibilidade de extensão conforme o prazo restante:
- Até 1 mês extra para dívidas com até 6 meses restantes;
- Até 2 meses extras para dívidas com mais de 6 e até 12 meses restantes;
- Até 4 meses extras para dívidas com mais de 12 e até 24 meses restantes;
- Até 6 meses extras para dívidas com mais de 24 meses restantes;
- Valor da parcela: a nova prestação não poderá superar 90% da parcela original;
- Crédito adicional: poderá ser liberado até 50% do saldo devedor original, desde que a nova parcela continue dentro do limite de 90% da prestação anterior.
Garantia do FGO e segurança para os bancos
As operações contam com garantia do Fundo Garantidor de Operações (FGO), que protege as instituições financeiras contra eventuais perdas. A garantia cobre 50% das primeiras perdas da carteira e é integral para cada operação, de acordo com as regras do programa.
Como contratar o crédito
No início do programa, as linhas de crédito serão oferecidas pela Caixa Econômica Federal e pelo Banco do Brasil. Outras instituições financeiras poderão aderir posteriormente.
O devedor deve procurar a Caixa ou o Banco do Brasil e solicitar uma análise de crédito. O banco avaliará o perfil do cliente e verificará se a operação se enquadra nas regras do Desenrola Adimplentes.
Exemplo prático de economia
Um exemplo de simulação foi feito a partir de uma dívida de R$ 10 mil:
Dívida atual:
- Valor: R$ 10 mil;
- Juros atuais: 4% ao mês;
- Prazo restante: 36 meses;
- Parcela aproximada atual: R$ 528,87;
- Total a pagar: R$ 19.039,28.
Nova operação a 1,99% ao mês:
- Valor: R$ 10 mil;
- Prazo: 36 meses;
- Parcela aproximada: R$ 391,70;
- Total a pagar: R$ 14.101,15;
- Economia: R$ 4.938,13.
Condições para contratos do Fies
Quem tem contrato do Fies celebrado até 2017, que estava em fase de amortização em 4 de maio de 2026 e tinha menos de 90 dias de atraso na data, poderá obter desconto de 12% sobre o valor consolidado da dívida, inclusive o principal, para pagamento à vista.
O programa ainda prevê novas linhas de crédito para pessoas físicas e empresas adimplentes com o Fies. Segundo o governo, parte relevante desse público é formada por profissionais de cursos ligados a atividades autônomas, que precisam de capital para começar a trabalhar.
Para ter acesso ao crédito destinado à atividade empreendedora, o graduado precisa:
- Estar adimplente com o Fies há pelo menos 36 meses;
- Não ter feito renegociação da dívida.
Os juros poderão ser de até 11% ao ano (0,87% ao mês). O limite é de R$ 80 mil para pessoas físicas e de R$ 180 mil para pessoas jurídicas. O prazo máximo é de 60 meses para pessoas físicas e de 96 meses para empresas.
Fontes: Governo Federal, Agência O Globo e site g1.