

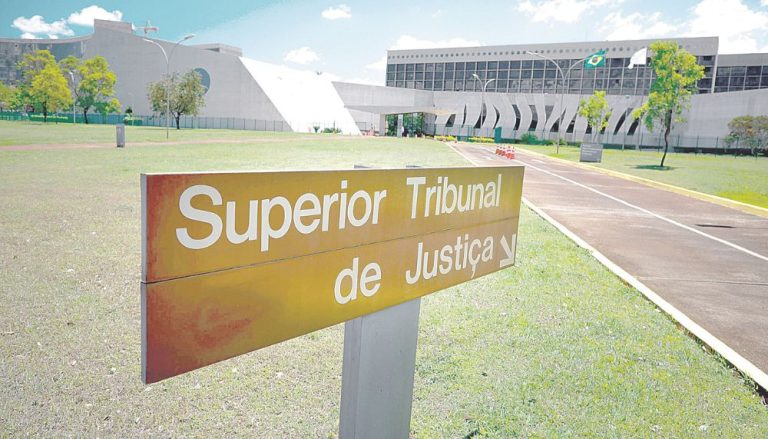

O Superior Tribunal de Justiça (STJ) decidiu que quando houver quebra de contrato por inadimplência em imóveis financiados, nos casos em que a propriedade é posta como garantia, o comprador não terá direito a receber o valor pago antes de ficar sem o bem.


|


Texto Auxiliar:
Alinhamento Texto Auxiliar:
Link Externo:
Alinhar à esquerda:
Alinhar à direita:
Alinhar ao centro:
Fullscreen:
Fullscreen Exit:
Conteúdo Sensível:
Estilo:
O tema estava em julgamento desde setembro e era considerado polêmico uma vez que a decisão dos ministros podia ter aplicação diferente do que prevê o Código de Defesa do Consumidor (CDC).
Com o julgamento finalizado, o CDC não poderá mais ser aplicado em contratos de compra e venda de imóvel com garantia de alienação fiduciária.
Neste modelo contratual, o comprador dá o próprio imóvel como garantia de pagamento do financiamento. Quando as parcelas não são pagas, o banco pode pegar o bem de volta e levá-lo a leilão para quitar a dívida.
Agora, os inadimplentes só vão reaver parte do valor pago no financiamento se o imóvel for arrematado em leilão público e caso haja saldo a seu favor.
Vice-presidente jurídico da Associação das Empresas do Mercado Imobiliário do Espírito Santo (Ademi-ES), Gilmar Custódio comenta que a decisão afere maior segurança para o mercado imobiliário. “Este modelo de contrato é muito comum. Com a garantia, quem trabalha neste setor fica mais respaldado”, diz.
O ministro Marco Buzzi, relator do julgamento, defendeu a decisão e apontou que a resolução do pacto na hipótese de inadimplemento do devedor devidamente constituído em mora deverá observar a forma da lei 9.514/97, por se tratar de legislação específica, afastando-se a aplicação do CDC.
Dados
Conforme os dados da Associação Brasileira de Incorporadoras Imobiliárias (Abrainc), em 2020, mais de 92% dos financiamentos imobiliários foram garantidos por alienação fiduciária.
Para o advogado Marcelo Tapai, a decisão do STJ é favorável às empresas incorporadoras imobiliárias e elimina qualquer discussão ou risco. “Agora, o risco é todo do consumidor”, diz o especialista em Direito Imobiliário.
Decisão do STJ privilegia as empresas, dizem especialistas
Com a decisão tomada pelo STJ, especialistas do mercado entendem que a medida privilegia muito mais para o mercado imobiliário do que para o cidadão.
Para o sócio do Cescon Barrieu Advogados, na área imobiliária, Marcos Lopes Prado, a decisão beneficia o ramo imobiliário. “O julgado e a tese fixada pelo STJ prestigiam a sistemática da Lei nº 9.514/97, afastando a incidência do Código de Defesa do Consumidor”, diz.
O especialista diz que a novidade termina por “fortalecer” a plena validade e eficácia do instituto da alienação fiduciária.
“Em garantia de imóveis, o que, comprovadamente, continua sendo condição fundamental para a viabilidade do financiamento imobiliário e da expansão da oferta de crédito no mercado, com taxas de juros mais acessíveis”, explica.
Aloísio Santini, sócio do Villemor Amaral Advogados, também vê desvantagens para o comprador: “A alienação fiduciária é excelente para o credor e perigosa para o comprador, que só deve entrar no sistema se tiver condições de arcar com o valor das prestações”.
Imóvel é dado como garantia
Decisão do STJ
Entenda
Na alienação fiduciária, a instituição financeira passa a deter a propriedade do imóvel no ato da contratação do crédito até que o saldo devedor seja extinto.
Neste modelo de contrato, o imóvel é dado como garantia do financiamento.
Em caso de inadimplência, o banco poderá entrar com uma ação judicial para ficar com o imóvel, que é leiloado.
Atrasou o financiamento? Saiba o que fazer
Em caso de atraso, é importante tentar negociar as taxas diretamente com o banco credor do financiamento.
E ficar atento à multa e aos juros cobrados ao mês.
Multa e juros não podem ser maiores que 2% em relação ao total da dívida.
Os juros por mês de atraso não podem ultrapassar 1% do total da dívida.
Fonte: Advogado Marcos Lopes Prado