



Mais uma medida econômica e de caráter emergencial, em meio à pandemia do novo coronavírus, ganhou corpo no Congresso Nacional.
Desta vez, o Senado aprovou um projeto que suspende o pagamento das prestações de empréstimo consignado – com desconto em folha de pagamento – por 120 dias (4 meses) por conta dos impactos financeiros em virtude da Covid-19.
A medida vai atingir empréstimos feitos por aposentados, pensionistas, servidores públicos e trabalhadores da iniciativa privada – um público bem amplo, se comparado ao texto original.
O próximo passo do projeto é a tramitação na Câmara dos Deputados. Depois disso, ele será levado à sanção ou veto do presidente Jair Bolsonaro.
Até então, a ideia inicial abarcava apenas aposentados e pensionistas, mas os senadores chegaram a um acordo e incluíram as demais categorias. Estão contemplados contratos de empréstimo feitos antes e depois da pandemia.
De acordo com o projeto, a suspensão dessas parcelas não vai caracterizar que o devedor estará inadimplente. Além disso, não serão cobrados juros extras por conta desse adiamento das quatro parcelas, que serão pagos no final do contrato. Quem não quiser suspender não é obrigado a fazê-lo.
Professora de Direito do Consumidor na Multivix, a advogada Marta Vimercati diz que “o projeto é protetivo para os vulneráveis, como segurados de INSS”. “A incidência de juros e pagamentos de empréstimos, nesse momento de escassez, é muito gravoso. Do ponto de vista do consumidor, protege, afastando a inadimplência”.
Advogado com experiência na área previdenciária, Leonardo de Azevedo Sales lembra que o empréstimo consignado pode ocupar até 30% da folha de pagamento do aposentado.
Guilherme Machado, advogado especialista em Direito Previdenciário, acrescenta que a maioria das demandas judiciais sobre o assunto “se referem a taxas e juros abusivos cobrados pelas instituições financeiras, e pelo fato do empréstimo ultrapassar a margem consignável, de 35%”.
“As demandas referentes aos empréstimos consignados vêm crescendo. Vale lembrar, por exemplo, que há proibição da contratação de empréstimo consignado antes do aposentado completar seis meses do início da sua aposentadoria”, alerta.
Renda comprometida em 40%
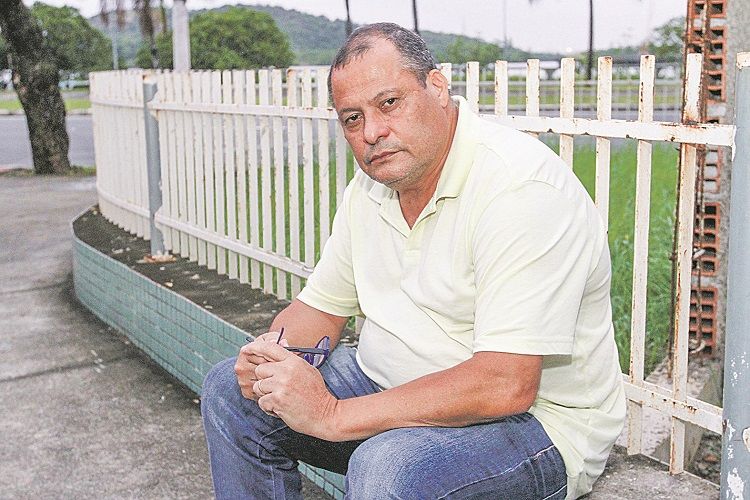
O estivador aposentado João Carlos dos Santos, de 58 anos, possui cinco empréstimos consignados que consomem 40% de seus ganhos.
“Foram empréstimos feitos há cinco anos e tenho mais dois para pagar. Como desconta direto da minha aposentadoria, prejudica muito a vida financeira. Ainda mais que acabei de vencer o novo coronavírus e meus gastos com medicamentos aumentaram”, disse.
Os empréstimos, ele lembra, foram feitos para reformar a casa e pagar dívidas. “Espero que com a aprovação dessa medida no Senado me dê um respiro, um fôlego. Para o aposentado, esse desconto direto significa muito”.
Aposentados reclamam de assédio de financeiras
O assédio de bancos e financeiras para que aposentados façam empréstimos consignados aumentou, sobretudo em tempos de pandemia. Esta é a análise do coordenador-geral do Sindicato Nacional dos Aposentados no Espírito Santo, Jânio Jacinto Araújo.
“Nesses tempos de pandemia aumentou. Estão aproveitando o momento de sufoco para convencer o aposentado. Com a pandemia, muitos filhos ficaram desempregados e voltaram para a casa dos avós e pais, aumentando o custo do aposentado”, conta.
Jânio entende que o grupo é um alvo porque, com eles, “o risco da operação de empréstimo é zero”.
“As financeiras sabem que o risco é zero, os juros são atrativos porque o risco é zero. É um público excelente. E os aposentados estão sempre precisando e possuem uma renda fixa, sem riscos, todo mês”, disse.
Na visão do coordenador-geral, a proposta aprovada pelo Senado “vai ajudar muito”. “Se não houver incidência de juros como está sendo sinalizado, vai ser bom para o aposentado. Dá um respiro.”
Quem poderá ser beneficiado?
- A medida vai atingir empréstimos feitos por aposentados, pensionistas, servidores públicos e trabalhadores da iniciativa privada.
- Estão contemplados no projeto contratos feitos antes e depois do início da pandemia da Covid-19.
Quando começa a valer?
- Se a medida avançar na Câmara Federal e for sancionada pelo presidente Jair Bolsonaro. Não há data exata para isso acontecer.
O que acontece quando acabar a suspensão?
- Os pagamentos suspensos serão convertidos em prestações extras e deverão ser pagas nos meses após a data de vencimento da última prestação prevista para o financiamento.
- Além disso, o texto proíbe a incidência de multa ou de juros sobre as parcelas suspensas.
O que mais foi aprovado?
- A proposta aprovada também permite que os empregados que forem demitidos até 31 de dezembro de 2020 terão direito à transferência do saldo devedor do empréstimo consignado para um contrato de empréstimo pessoal, com as mesmas condições de prazo e taxas de juros originalmente pactuadas, acrescida de uma carência de 120 dias.


