

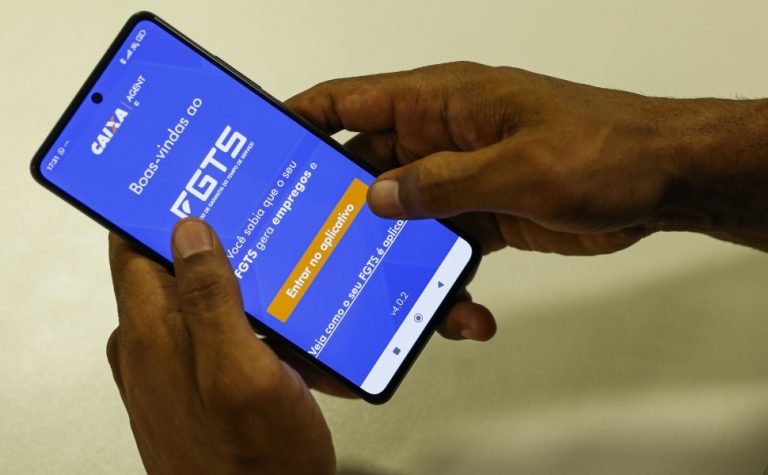

O governo federal deve anunciar até sexta-feira (1º) um novo programa de renegociação de dívidas que permitirá o uso do Fundo de Garantia do Tempo de Serviço (FGTS) para quitar débitos em atraso.
A medida vai atender trabalhadores com renda de até cinco salários mínimos (R$ 8.105) dentro de uma nova etapa do programa Desenrola, voltada à redução do endividamento das famílias.
O uso do FGTS será condicionado ao pagamento das dívidas incluídas no programa e limitado a um percentual do saldo, ainda não definido. A lógica é permitir a quitação ou redução do débito sem transformar o fundo em nova forma de crédito, como ocorre em modalidades de antecipação.
O desenho técnico foi fechado pelo ministro da Fazenda, Dario Durigan, após reunião com executivos dos principais bancos públicos e privados. O modelo final ainda será submetido ao presidente Luiz Inácio Lula da Silva, que dará o aval para o anúncio oficial.
O programa terá foco em dívidas sem garantia — consideradas as mais caras do sistema financeiro — como cartão de crédito, cheque especial e crédito pessoal. Atualmente, essas linhas operam com juros que podem variar de cerca de 6% a 15% ao mês. A proposta é substituir esses débitos por uma nova operação com teto de juros estimado em 1,99% ao mês.
Além da redução das taxas, os descontos na renegociação poderão chegar a até 90%, variando conforme o tempo de atraso e o perfil da dívida. Débitos mais antigos, que exigem maior provisionamento por parte dos bancos, tendem a ter abatimentos maiores.
A expectativa da equipe econômica é refinanciar entre R$ 20 bilhões e R$ 30 bilhões em dívidas, dentro de um universo superior a R$ 70 bilhões em atraso nessas modalidades. O alcance potencial envolve mais de 80 milhões de pessoas inadimplentes no País.
A renegociação será feita diretamente nos bancos, sem plataforma central do governo. Cada instituição poderá consolidar diferentes dívidas de um mesmo cliente em um único contrato, com desconto sobre o valor total e condições mais favoráveis de pagamento.
A nova operação contará com garantia do Fundo de Garantia de Operações, que deve receber aporte público estimado entre R$ 5 bilhões e R$ 10 bilhões para reduzir o risco das instituições financeiras.
Prazo do pagamento pode chegar a quatro anos
O modelo em elaboração prevê prazo de pagamento de até quatro anos para as dívidas renegociadas, embora esse ponto ainda dependa de validação final do presidente Lula. O objetivo é reduzir o valor das parcelas e aumentar a capacidade de pagamento das famílias.
A adesão ao programa deve ocorrer por um período limitado, com expectativa de duração inicial em torno de três meses. Como os recursos do fundo garantidor são finitos, a tendência é de concentração das renegociações no início da operação.
Devem ser incluídas dívidas com atraso superior a cerca de 90 dias, podendo alcançar débitos de até dois ou três anos — definição que ainda está em discussão entre governo e bancos. Essas dívidas representam maior custo para as instituições financeiras e, por isso, tendem a oferecer condições mais vantajosas na renegociação.
Na prática, a dívida antiga será quitada e substituída por um novo contrato, com juros menores, prazo mais longo e regras padronizadas.
Análise
“Há efeitos colaterais”
“Do ponto de vista econômico, a medida tem lógica financeira: trocar um passivo caro, com juros que superam dois dígitos ao mês, por um recurso com baixa remuneração (3% ao ano + TR) tende a melhorar o balanço das famílias e reduzir a inadimplência. O impacto pode ser positivo no curto prazo, com alívio financeiro para consumidores e potencial estímulo ao consumo.
Por outro lado, há efeitos colaterais relevantes que precisam ser avaliados. A redução do saldo do FGTS pode limitar recursos para financiamento habitacional e investimentos em infraestrutura. Além disso, o alcance da medida é restrito a quem já possui saldo suficiente, o que reduz seu efeito distributivo. Assim, trata-se de uma solução pontual, eficaz para parte da população, mas sem resolver estruturalmente o problema do crédito caro no País”.
O desenrola 2
1. Público-alvo
- Pessoas físicas com renda de até R$ 8.105 (5 salários mínimos)
- Foco em quem tem dívidas em atraso em linhas de crédito mais caras
- Alcance potencial de 80 milhões de brasileiros, mas sem número oficial
2. Tipos de dívida incluídos
- Serão contempladas dívidas sem garantia, com juros elevados: cartão de crédito, cheque especial, Crédito pessoal não consignado (CDC)
- Ficam de fora: crédito consignado, financiamentos com garantia (imóveis e veículos)
3. Tempo de atraso das dívidas
- Mínimo: cerca de 90 dias
- Máximo: entre dois e três anos (definição ainda pendente)
- Dívidas mais antigas tendem a ter maior desconto e interesse dos bancos na renegociação
4. Descontos
- Podem chegar a até 90% e não são padronizados: variam conforme o tempo de atraso, o perfil do devedor e a estratégia de cada banco
5. Juros da nova dívida
- Teto estimado: 1,99% ao mês
6. Estrutura da renegociação
- A dívida antiga será quitada
- Será criado um novo contrato com valor reduzido (após desconto), juros menores, prazo maior.
- Os bancos poderão consolidar várias dívidas de um mesmo cliente em um único contrato
7. Forma de adesão
- A renegociação será feita diretamente nos bancos: não haverá plataforma central do governo
- O devedor terá de negociar com cada instituição onde tem dívida
8. Prazo de pagamento
- Pode chegar a até 4 anos, o que ainda depende de validação final
9. Duração do programa
- Previsão de três meses. Como os recursos são limitados, pode haver concentração de adesões no início
10. Uso do FGTS
- O programa criará uma nova possibilidade de uso do FGTS, vinculada exclusivamente à quitação das dívidas renegociadas.
- O saque será limitado (percentual ainda não definido)
- O dinheiro não poderá ser usado livremente
- Não se trata de empréstimo
- O recurso será usado diretamente para reduzir ou quitar a dívida
11. Possíveis ampliações
- O governo avalia incluir outros públicos, como: microempreendedores individuais, micro e pequenas empresas, motoristas por aplicativos, caminhoneiros e taxistas
- Essas inclusões ainda não estão confirmadas para a versão inicial
Pontos ainda em definição
- Percentual do FGTS que poderá ser utilizado
- Limite exato de atraso das dívidas
- Prazo final de pagamento
- Alcance total do programa


