

O brasileiro não tem a cultura do seguro e, por isso mesmo, muitas vezes, toma um prejuízo que podia ser ressarcido com todas as garantias. Sempre fui fã de seguro. É aquele tipo de serviço que você “compra para não usar”, como pensam alguns, mas, na hora da necessidade, ter um seguro é um grande alivio. E, pode ser óbvio, mas é bom lembrar que seguro é particularmente útil para quem não conta com uma reserva financeira para lidar com imprevistos.
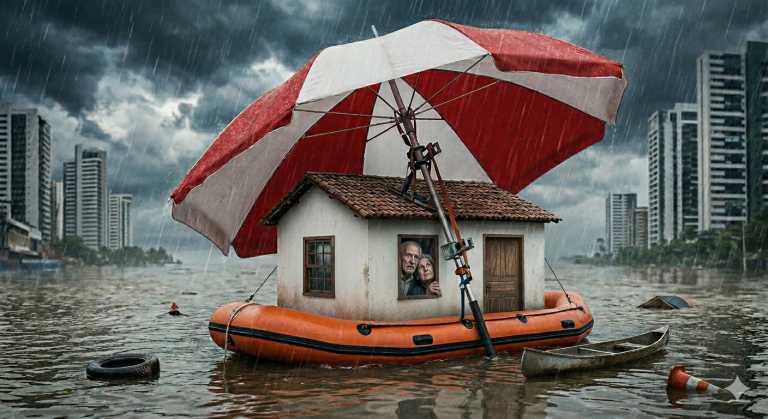
Pouca gente sabe mas as seguradoras podem personalizar a cobertura para proteger o patrimônio do cliente de acordo com uma necessidade específica. Por exemplo, quem mora em Recife conhece bem o drama que o período de chuvas traz. Basta o céu fechar para que o fantasma das ruas inundadas, infiltrações, curto-circuitos e a perda de móveis e eletrodomésticos bata à nossa porta. O impacto financeiro de uma única enchente pode, infelizmente, destruir anos de economia de uma família em poucas horas.
Antes que você torça o nariz achando que isso é gasto supérfluo ou coisa para imóvel de alto padrão, trago o posicionamento de quem entende do assunto. A Paula Marques, especialista da Mega Seguros, revela que o seguro residencial é perfeitamente acessível e adaptável ao seu perfil. Mas ela alertou sobre um erro muito comum: achar que qualquer seguro cobre tudo. Ou então, não cobre nada.
SEGURO CONTRA ALAGAMENTO EM RESIDÊNCIAS
“Nem toda apólice inclui enchente ou alagamento de forma automática. É fundamental verificar se há cobertura específica para eventos climáticos e danos elétricos decorrentes de chuva”, explicou Paula Marques. Ou seja, ao cotar o seu seguro, exija a inclusão expressa da cobertura adicional para alagamentos e danos elétricos. Não caia na conversa de coberturas genéricas.
Colocando a ponta do lápis, o custo anual de um seguro costuma ser uma fração muito pequena se comparado ao valor da sua casa e dos seus bens. Se você perder uma geladeira, uma televisão ou um sofá por causa da água, o prejuízo imediato vai pesar muito mais. O seguro nada mais é do que transformar um risco imprevisível em um custo planejado dentro do seu orçamento. Além disso, muitas apólices oferecem aquela assistência emergencial que salva vidas (e bolsos): eletricista, encanador e suporte rápido para conter os danos logo após a tempestade.
Meu conselho final para você enfrentar o inverno com um pouco mais de tranquilidade é: faça a sua parte na prevenção, limpando calhas e revisando a fiação da sua casa, mas não ignore o risco do imprevisto. O alagamento é um caso fortuito; não dá para prever quando a água vai subir, mas dá para garantir que você não vai falir se isso acontecer. Proteja seus direitos, proteja seu patrimônio e, caso opte pelo seguro, exija contratos claros das seguradoras!