


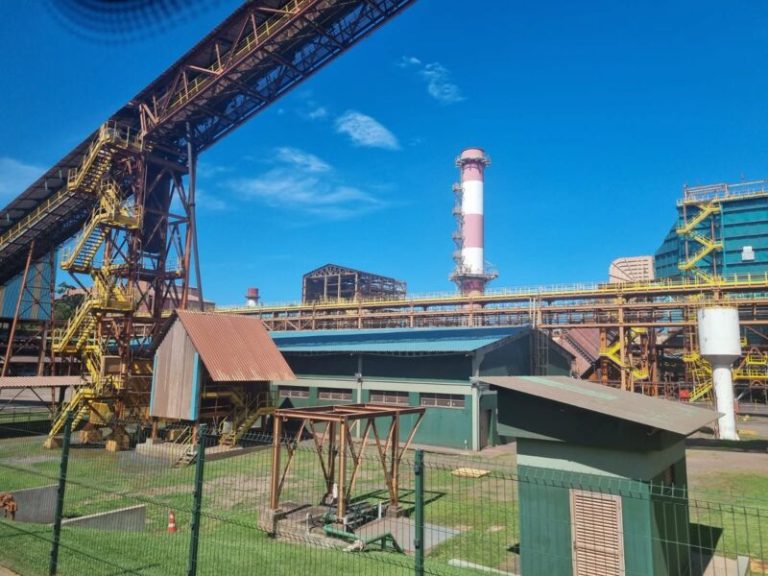

A recuperação judicial da Samarco Mineração. produtora de pelotas de minério de ferro, ganhou um novo episódio. Os credores financeiros da companhia, que têm um crédito a receber de R$24 bilhões, levaram ao juiz de direito da 2ª Vara Empresarial de Belo Horizonte, um Plano Alternativo ao da empresa – que foi rejeitado pela assembleia há um mês.


|


Texto Auxiliar:
Alinhamento Texto Auxiliar:
Link Externo:
Alinhar à esquerda: false
Alinhar à direita: false
Alinhar ao centro: true
Fullscreen:
Fullscreen Exit:
Estilo:
O plano dos credores – denominado “Nova Samarco” – propõe mudanças relevantes na mineradora, controlada pela brasileira Vale e a australiana BHP. Um ponto que deve gerar forte reação das duas controladoras é a capitalização de 38% dos créditos dos credores financeiros, tornando-os novos donos da empresa. Com isso, a Vale e a BHP teriam menos de 5% do capital da empresa.
Em 2015, a mineradora sofreu um baque com o rompimento de sua barragem de Fundão, que caiu um enorme desastre ambiental e a morte de 19 pessoas. Com isso, a empresa entrou com pedido de recuperação judicial em abril de 2021, se protegendo principalmente dos 17 fundos estrangeiros que integram o grupo. A dívida total listada foi de R$50,5 bilhões, sendo R$24 bilhões das duas acionistas, por recursos adiantados à Samarco.
Pela nova lei de falências, que foi aprovada no ano passado, os credores podem apresentar um plano alternativo quando o da empresa não foi alvo de aprovação nas assembleias dos credores. O prazo estipulado é de 30 dias.
O projeto da “Nova Samarco” é liderado por Tito Martins, executivo com ampla experiência no setor, tendo passado por Vale, MBR e Votorantim. “Nosso propósito é fazer a Samarco voltar a ser o que era, uma empresa de referência, ou até melhor do que em 2015. Cremos que ela tem todas as condições de voltar a produzir 30 milhões de toneladas antes do que suas controladoras alegam”, diz Martins.
De acordo com o plano elaborado pelos credores, a empresa pode dobrar sua produção em 2024 (não 2026, no plano das controladoras) e chegar à plena capacidade em 2026. “A empresa tem suas instalações em Mariana (MG) e Ubú (ES_ em totais condições de operar”, revelou.
A Samarco trabalha ao nível de 8 milhões de toneladas por ano desde 2020.
Os investimentos mais pesados para acelerar a produção são desenvolvimento de mina e projetos de empilhamento a seco dos rejeitos gerados na produção.
Sobre a adequação da dívida, a proposta é que as classes de credores I e IV não sejam afetadas. A grande reestruturação é na classe III, onde se encaixam os fundos.
A proposta é que recebam 2% do valor imediato e convertam 38% do crédito em capital na forma de debêntures conversíveis em ações. Os 60% restantes seriam recebidos daqui a 10 anos, somando juros no período. Por essa estrutura, Vale e BHP seriam fortemente diluídas, ficando com 3% a 5% da Samarco. Atualmente, cada um detém 50%.
Pela nova lei (artigo 43), Vale e BHP não poderão dar seu voto ao plano dos credores e pode haver, ou não, uma assembleia para aprová-lo.
De acordo com Martins, os compromissos com a Renova, fundação criada para reparar os danos do rompimento da barragem estão mantidos, ao limite de 1/3 do valor total, o que dá US$2,8 bilhões.
Pessoas que acompanharam as divergências com os credores avaliam que Vale, BHP e Samarco irão judicializar o caso, por discordarem dos termos do plano.


