



Em meio à crise causada pela pandemia do novo coronavírus, empresários e empreendedores individuais agora podem contar com novas linhas de financiamento como forma de manter seus negócios ativos e atravessar a turbulência econômica.
Sancionada pelo presidente Jair Bolsonaro, a mais nova modalidade de crédito emergencial é voltada para profissionais liberais, como médicos, advogados, corretores, dentistas, arquitetos, que poderão solicitar empréstimo em um valor de até 50% de seu rendimento anual declarado em 2019, sendo de no máximo R$ 100 mil.
Esta linha de crédito será operada pelo Banco do Brasil, Caixa e também pelos principais bancos privados do País. A taxa de juros será de 5% ao ano acrescido da taxa Selic, hoje em 2% ao ano, e um prazo de três anos (36 meses).
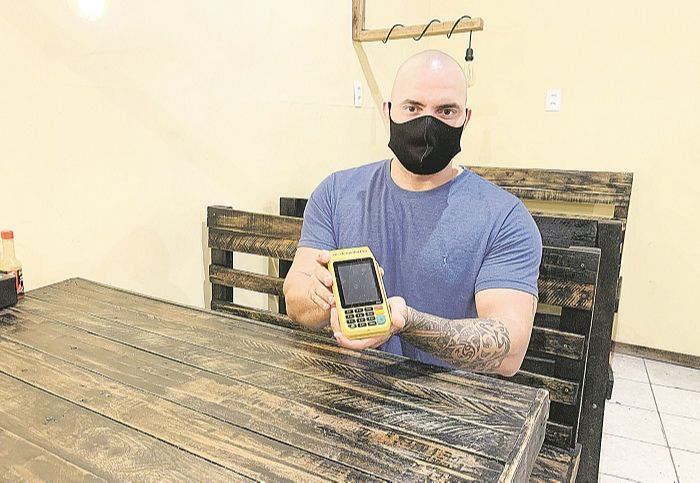
Também foi sancionada o Programa Emergencial de Acesso a Crédito (Peac) das Maquininhas de Cartão. Com isso, microempreendedores individuais (MEIs) e donos de micros, pequenas ou médias empresas poderão tomar até R$ 50 mil emprestados por meio dos aparelhos.
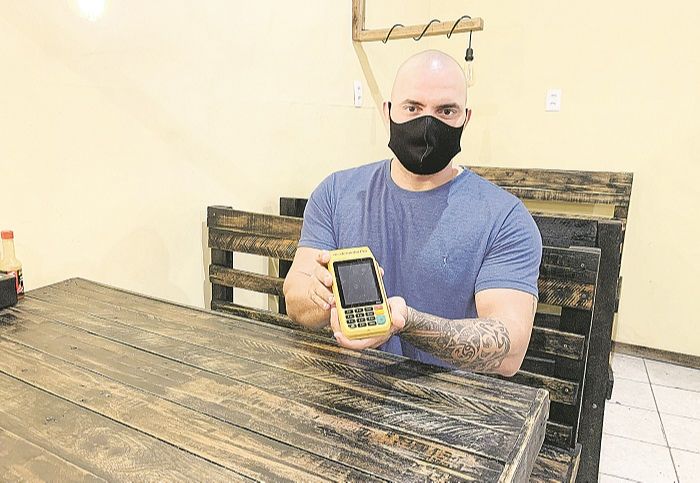
Sócio de uma lanchonete em Vila Velha, o empresário Pedro Thaddeu Vieira acredita que a linha de crédito às máquinas vem em boa hora. O empreendimento estava em fase de expansão quando a pandemia de Covid-19 atingiu em cheio os planos dos sócios.
“Ficamos um longo período de portas fechadas, só atendendo por delivery. Trata-se de um dinheiro que iremos recuperar com o tempo, mas que não entrou nos últimos quatro meses”, afirma.
Uma facilidade da nova linha é a garantia de 8% das vendas mensais futuras feitas por meio dos dispositivos. Caso o desconto nas futuras vendas não forem suficientes para a quitação de cada parcela, a operadora poderá descontar o restante da conta corrente do empreendedor.
Consignado
As mudanças nas linhas de créditos impactam também as pessoas físicas. O tradicional empréstimo consignado passou a operar com novas regras do empréstimo consignado para aposentados e pensionistas.
Entre as mudanças autorizadas pelo Instituto Nacional do Seguro Social (INSS) estão a carência de 90 dias para o início das parcelas e o limite do endividamento de até 35% do salário líquido.
AS OPÇÕES
Crédito profissional liberal
> Quem tem direito: profissionais liberais (pessoas físicas sem vínculo empregatício ou que tenham sociedade em empresa) conta com administradores, advogados, arquitetos, biólogos, contabilistas, dentistas, economistas, enfermeiros, engenheiros, escritores, fisioterapeutas, fonoaudiólogos, fotógrafos, jornalistas, médicos, nutricionistas, professores, psicólogos, publicitários, químicos, sociólogos, tecnólogos, veterinários, entre outros.
> Como solicitar: o empréstimo será operado por bancos privados e públicos que aderiram ao Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte (Pronampe), entre eles Banco do Brasil, Caixa, Santander, Itaú, Bradesco, entre outros. Profissionais liberais que tenham participação societária em pessoa jurídica ou que possuam vínculo empregatício de qualquer natureza não estão incluídos no programa.
Limite de crédito: o empréstimo será de até 50% do rendimento anual declarado no Imposto de Renda de 2019, no máximo R$ 100 mil.
> Pagamento: o prazo será de 36 meses, já incluídos 8 meses de carência. A taxa de juros será de 5% ao ano, mais a taxa Selic (que hoje está em 2%).
Peac das Maquininhas
> Quem tem direito: microempreendedores individuais (MEI) e micros, pequenas ou médias empresas.
> Como solicitar: os empresários que registraram vendas no cartão de crédito ou débito entre janeiro e março deverão procurar as empresas responsáveis pela maquininha de cartão para saber se elas operam o programa e se são elegíveis.
> Limite de crédito: O valor do empréstimo poderá chegar ao dobro da média mensal das vendas observadas até fevereiro deste ano, limitado a R$ 50 mil. Por exemplo: se o empresário vendia, em média, R$ 5 mil por mês, poderá pegar até R$ 10 mil. Caso a média seja R$ 30 mil ao mês, o limite será o teto de R$ 50 mil.
> Pagamento: a taxa de juros será de até 6% ao ano, com prazo de 36 meses, incluído a carência de seis meses para o início do pagamento. Como garantia, o empreendedor deve ceder ao banco que realizou o empréstimo 8% dos direitos creditórios sobre as futuras vendas que serão realizadas por meio da maquininha. Caso o desconto não for suficientes, a operadora pode descontar da conta do empreendedor.
Pronampe
> Quem tem direito: destinado a microempresas, com faturamento bruto anual de até R$ 360 mil, e empresas de pequeno porte, com faturamento anual de até R$ 4,8 milhões.
> Como solicitar: diretamente em todas as 38 instituições financeiras públicas e privadas autorizadas, entre eles Banco do Brasil, Caixa, Santander, Itaú Unibanco, Bradesco, e outros.
> Limite de crédito: será de até 30% da receita bruta anual da empresa, calculada com base no exercício de 2019. Para empresas criadas há menos de um ano, o valor poderá ser de 50% do capital social ou de 30% da média de faturamento mensal. A lei exige que empresas que contratarem o crédito mantenham o número de funcionários por 60 dias, contados a partir da data de contratação do empréstimo.
> Pagamento: o prazo total será de 36 meses. A taxa de juros é de 1,25% ao ano, mais a taxa Selic (hoje em 2% ao ano). O prazo para pagamento é de 36 meses, com carência de oito meses. Ou seja, quem tomar o empréstimo em agosto, por exemplo, começará a pagar o financiamento em abril do ano que vem.
Programa de Capital de Giro para Preservação de Empresas (CGPE)
> Quem tem direito: destinada às empresas com faturamento anual de até R$ 300 milhões.
> Como solicitar: os empréstimos serão feitos com recursos das próprias instituições financeiras. A operação será simplificada e não exigirá contrapartidas específicas, o que deverá atender empresas que não se qualificavam para linhas de crédito como o Pronampe. As empresas tomadoras dos empréstimos estarão dispensadas de apresentar uma série de certidões, como regularidade junto ao INSS e à Fazenda, o que poderá facilitar o acesso para aquelas que já estejam endividadas.
> Limite e forma de pagamento: o crédito concedido pelas instituições credoras do CGPE será destinado exclusivamente ao capital de giro das empresas, tendo prazo mínimo de 36 meses. A carência mínima é de seis meses para o início da amortização da dívida.
Crédito Consignado
> As novas regras valem para aposentados e pensionistas que precisam de um empréstimo consignado
> O empréstimo deve ser descontado imposto e outras contribuições, o limite do endividamento é de 35% do salário líquido
> O desbloqueio do benefício é feito por meio de uma pré-autorização, para que as informações pessoais do segurado fiquem disponíveis e o contrato possa ser formalizado;
> O limite máximo disponibilizado no cartão de crédito passa de 1,4% para 1,6% do valor mensal do benefício. Diferentemente das outras duas medidas, esta terá vigência vitalícia;
> A liberação do crédito consignado ao segurado é realizado pela internet, na apresentação de documento de identificação e um termo de autorização digitalizado;
> O tempo de carência para o desconto da primeira parcela, as instituições financeiras ou entidades de previdência poderão ofertar, para o pagamento de empréstimos nas modalidades de retenção e consignação, o prazo máximo de 90 dias, que passam a contar a partir da data de início do contrato.
Fonte: Lei 14.045, de 2020.
Especialistas orientam sobre a melhor opção para cada perfil
Com tantas novas opções de linha de crédito disponibilizadas de forma emergencial durante a pandemia, é importante que os empreendedores fiquem atentos em qual oferta se apresenta mais vantajosa para o seu negócio.
Segundo a contadora Mônica Porto, a linha de crédito ofertada pelas maquininhas de cartão de crédito, por exemplo, são mais vantajosas para quem necessita de antecipação de recebíveis.
“Hoje isso já é possível de ser feito em muitas operadoras de cartão e já é muito praticado pelo comércio, mas com este projeto do governo as taxas de juros são mais acessíveis”, afirma.
Para quem pretende aderir ao Pronampe (Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte), o economista Paulo Nogueira orienta procurar primeiro o gerente do banco no qual já tenha algum vínculo.
“Tem que ficar atento quanto ao que se pode levantar nessa linha de crédito, que no caso é 30% do faturamento de 2019. Pode não parecer tanto dinheiro assim, mas por uma taxa dessa é vantajoso.”
Já a economista e assessora de Investimentos Amanda Diniz afirma que o Pronampe pode atender um leque maior de finalidades para o empreendedor aplicar o recurso.
“O programa abrange diversas demandas, desde captação de recursos para investimento em maquinário, ampliação de capacidade produtiva, quanto despesas operacionais, salários e contas”.


